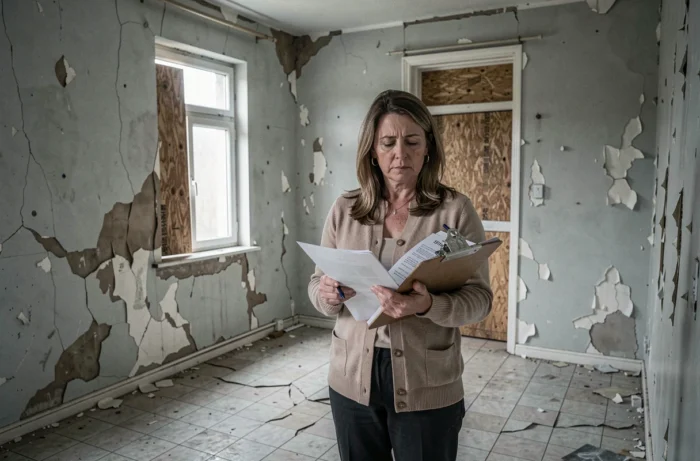
La taxe foncière reste due même quand un logement est vide, sauf si le propriétaire démontre que le bien est objectivement inhabitable. L’administration fiscale distingue la vacance volontaire de la vacance subie, et cette distinction détermine l’accès au dégrèvement prévu par l’article 1389 du Code général des impôts. Mesurer l’écart entre ce que les impôts exigent comme preuves et ce que les propriétaires fournissent habituellement permet de comprendre pourquoi tant de demandes échouent.
Déclaration en ligne sur impots.gouv.fr : une trace numérique encore sous-exploitée
Depuis 2023, tout propriétaire doit déclarer la situation d’occupation de chacun de ses biens via le service « Gérer mes biens immobiliers » sur impots.gouv.fr. Cette mise à jour est obligatoire chaque année avant le 30 juin en cas de changement (passage en logement vacant, sinistre, etc.).
Une déclaration inexacte ou absente expose à une amende de 150 euros par bien. Ce que beaucoup de propriétaires ignorent, c’est que cette obligation crée une trace numérique horodatée. Mentionner explicitement « local vacant » dans l’espace en ligne constitue un élément de preuve complémentaire lors d’une demande de dégrèvement de taxe foncière ou d’une contestation de TLV/THLV.
Pour justifier l’inhabitabilité d’une maison, cette déclaration ne suffit pas à elle seule, mais elle pose un socle administratif daté que l’administration peut recouper avec les autres pièces du dossier.
Conditions du dégrèvement de taxe foncière : tableau comparatif des critères
L’article 1389 du CGI fixe trois conditions cumulatives. Le tableau ci-dessous oppose ces exigences légales aux erreurs fréquentes dans les demandes de propriétaires.
| Critère légal | Ce que l’administration attend | Erreur fréquente du propriétaire |
|---|---|---|
| Vacance indépendante de la volonté du contribuable | Preuve d’un événement subi (sinistre, arrêté de péril, dégradation structurelle) | Invoquer l’absence de locataire sans démontrer l’impossibilité matérielle d’occupation |
| Durée minimale de trois mois consécutifs | Documents datés couvrant la période (constats, factures, courriers d’assurance) | Fournir des photos sans date ni contexte temporel exploitable |
| Vacance affectant la totalité du bien ou une partie susceptible de location séparée | Description précise des pièces ou zones concernées | Demander un dégrèvement pour un logement partiellement occupé sans justifier la séparation fonctionnelle |
L’écart entre la deuxième et la troisième colonne explique la majorité des rejets. Le propriétaire raisonne en termes de situation personnelle, l’administration en termes de preuve documentaire objective.
Preuves recevables pour inhabitabilité : ce qui fait basculer un dossier
Le dossier le plus solide combine plusieurs types de documents qui se corroborent mutuellement. Un seul élément isolé suffit rarement à convaincre le centre des finances publiques.
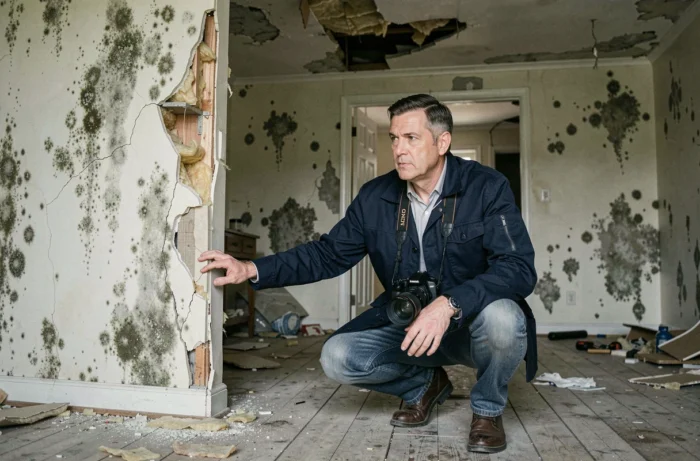
- Un constat d’huissier (commissaire de justice) décrivant l’état du bien avec photographies datées. Ce document a une valeur probante supérieure aux photos personnelles car il est rédigé par un officier ministériel.
- Un rapport d’expert (expert judiciaire, expert en bâtiment) ou un diagnostic technique établissant que le logement ne remplit pas les critères de décence ou de sécurité, par exemple en cas de défaut de chauffage, d’installation électrique dangereuse ou de structure porteuse compromise.
- Des devis ou factures de travaux de remise en état, datés et détaillés, montrant que la réhabilitation nécessite des interventions lourdes incompatibles avec une occupation immédiate.
- Un arrêté municipal de péril ou d’insalubrité, qui constitue la preuve la plus forte car il émane d’une autorité publique et interdit formellement l’occupation du bien.
- Des courriers d’assurance ou procès-verbaux en cas de sinistre (incendie, dégât des eaux majeur, catastrophe naturelle), qui établissent à la fois la cause et la chronologie de l’inhabitabilité.
La combinaison d’un constat d’huissier et d’un devis de travaux lourds forme le socle minimal crédible pour un propriétaire ne disposant pas d’arrêté de péril.
Pièges documentaires à éviter
Les simples attestations sur l’honneur du propriétaire n’ont aucune valeur probante pour l’administration. De même, des photos prises au téléphone sans métadonnées exploitables sont régulièrement écartées.
Un dossier qui mélange des documents concernant des périodes différentes sans chronologie claire affaiblit la demande. Chaque pièce doit couvrir exactement la période de vacance invoquée, avec des dates cohérentes entre elles.
Réclamation auprès du centre des finances publiques : délais et procédure
La réclamation doit être adressée au centre des finances publiques dont dépend la propriété. Le délai maximal court jusqu’au 31 décembre de l’année suivant celle où la vacance atteint trois mois. Passer ce délai, la demande est irrecevable, même avec un dossier solide.
La réclamation prend la forme d’un courrier motivé, accompagné de l’ensemble des pièces justificatives. Mentionner explicitement l’article 1389 du CGI dans le courrier oriente immédiatement le traitement vers le bon cadre juridique.
En cas de rejet, le propriétaire dispose d’un recours devant le tribunal administratif. La jurisprudence montre que les juges vérifient systématiquement si la vacance est réellement involontaire et si les preuves couvrent bien la durée minimale de trois mois.
Cas particulier des sinistres déclarés
Lorsqu’un incendie ou une catastrophe naturelle rend un logement inhabitable, l’administration fiscale a déjà admis le principe de dégrèvements automatiques dans certaines situations localisées. En revanche, en dehors de ces dispositifs exceptionnels, le propriétaire sinistré doit constituer son dossier de réclamation selon la procédure standard, même si la cause de l’inhabitabilité paraît évidente.
Le dégrèvement porte sur la période effective d’inhabitabilité, calculée proportionnellement au nombre de mois concernés. Il ne couvre que la taxe foncière, pas la taxe sur les logements vacants, qui relève d’un régime distinct avec ses propres conditions d’exonération.
L’écart entre un dossier accepté et un dossier rejeté tient rarement au fond du problème. La plupart des logements concernés sont réellement inhabitables. Ce qui fait la différence, c’est la rigueur documentaire : des preuves datées, cohérentes entre elles et couvrant précisément la période de vacance déclarée.