El impuesto sobre la propiedad sigue siendo debido incluso cuando una vivienda está vacía, a menos que el propietario demuestre que el bien es objetivamente inhabitable. La administración fiscal distingue entre la vacancia voluntaria y la vacancia forzada, y esta distinción determina el acceso a la exención prevista por el artículo 1389 del Código General de Impuestos. Medir la discrepancia entre lo que los impuestos exigen como pruebas y lo que los propietarios suelen proporcionar permite entender por qué tantas solicitudes fracasan.
Declaración en línea en impots.gouv.fr: un rastro digital aún infrautilizado
Desde 2023, todo propietario debe declarar la situación de ocupación de cada uno de sus bienes a través del servicio “Gestionar mis bienes inmobiliarios” en impots.gouv.fr. Esta actualización es obligatoria cada año antes del 30 de junio en caso de cambio (paso a vivienda vacante, siniestro, etc.).
Una declaración inexacta o ausente expone a una multa de 150 euros por bien. Lo que muchos propietarios ignoran es que esta obligación crea un rastro digital con fecha. Mencionar explícitamente “local vacío” en el espacio en línea constituye un elemento de prueba complementaria al solicitar la exención del impuesto sobre la propiedad o al impugnar el TLV/THLV.
Para justificar la inhabitabilidad de una casa, esta declaración por sí sola no es suficiente, pero establece una base administrativa fechada que la administración puede cruzar con los otros documentos del expediente.
Condiciones de la exención del impuesto sobre la propiedad: tabla comparativa de criterios
El artículo 1389 del CGI establece tres condiciones acumulativas. La tabla a continuación enfrenta estos requisitos legales con los errores frecuentes en las solicitudes de los propietarios.
| Criterio legal | Lo que la administración espera | Error frecuente del propietario |
|---|---|---|
| Vacancia independiente de la voluntad del contribuyente | Prueba de un evento sufrido (siniestro, orden de peligro, degradación estructural) | Invocar la ausencia de inquilino sin demostrar la imposibilidad material de ocupación |
| Duración mínima de tres meses consecutivos | Documentos fechados que cubran el período (constataciones, facturas, cartas de seguros) | Proporcionar fotos sin fecha ni contexto temporal explotable |
| Vacancia que afecta la totalidad del bien o una parte susceptible de alquiler separado | Descripción precisa de las habitaciones o áreas afectadas | Solicitar una exención para una vivienda parcialmente ocupada sin justificar la separación funcional |
La discrepancia entre la segunda y la tercera columna explica la mayoría de los rechazos. El propietario razona en términos de situación personal, la administración en términos de prueba documental objetiva.
Pruebas admisibles para inhabitabilidad: lo que hace que un expediente se incline
El expediente más sólido combina varios tipos de documentos que se corroboran mutuamente. Un solo elemento aislado rara vez es suficiente para convencer al centro de finanzas públicas.
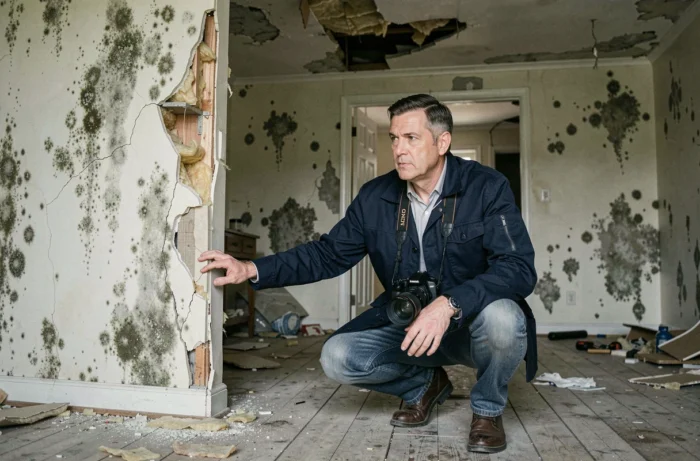
- Un informe de un notario (comisario de justicia) describiendo el estado del bien con fotografías fechadas. Este documento tiene un valor probatorio superior a las fotos personales porque es redactado por un funcionario ministerial.
- Un informe de experto (experto judicial, experto en construcción) o un diagnóstico técnico que establezca que la vivienda no cumple con los criterios de decencia o seguridad, por ejemplo, en caso de falta de calefacción, instalación eléctrica peligrosa o estructura portante comprometida.
- Presupuestos o facturas de trabajos de rehabilitación, fechados y detallados, que muestren que la rehabilitación requiere intervenciones pesadas incompatibles con una ocupación inmediata.
- Una orden municipal de peligro o insalubridad, que constituye la prueba más fuerte ya que emana de una autoridad pública y prohíbe formalmente la ocupación del bien.
- Cartas de seguros o actas en caso de siniestro (incendio, daños por agua importantes, catástrofe natural), que establecen tanto la causa como la cronología de la inhabitabilidad.
La combinación de un informe de un notario y un presupuesto de trabajos pesados forma la base mínima creíble para un propietario que no dispone de una orden de peligro.
Trampas documentales a evitar
Las simples declaraciones juradas del propietario no tienen ningún valor probatorio para la administración. Del mismo modo, las fotos tomadas con el teléfono sin metadatos explotables son regularmente desechadas.
Un expediente que mezcla documentos de diferentes períodos sin una cronología clara debilita la solicitud. Cada documento debe cubrir exactamente el período de vacancia invocado, con fechas coherentes entre sí.
Reclamación ante el centro de finanzas públicas: plazos y procedimiento
La reclamación debe dirigirse al centro de finanzas públicas del que depende la propiedad. El plazo máximo se extiende hasta el 31 de diciembre del año siguiente al que la vacancia alcanza tres meses. Pasado este plazo, la solicitud es inadmisible, incluso con un expediente sólido.
La reclamación toma la forma de una carta motivada, acompañada de todos los documentos justificativos. Mencionar explícitamente el artículo 1389 del CGI en la carta orienta inmediatamente el tratamiento hacia el marco jurídico correcto.
En caso de rechazo, el propietario tiene derecho a recurrir ante el tribunal administrativo. La jurisprudencia muestra que los jueces verifican sistemáticamente si la vacancia es realmente involuntaria y si las pruebas cubren bien la duración mínima de tres meses.
Caso particular de los siniestros declarados
Cuando un incendio o una catástrofe natural hace que una vivienda sea inhabitable, la administración fiscal ya ha admitido el principio de exenciones automáticas en ciertas situaciones localizadas. Sin embargo, fuera de estos dispositivos excepcionales, el propietario siniestrado debe constituir su expediente de reclamación según el procedimiento estándar, incluso si la causa de la inhabitabilidad parece evidente.
La exención se refiere al período efectivo de inhabitabilidad, calculada proporcionalmente al número de meses afectados. Solo cubre el impuesto sobre la propiedad, no el impuesto sobre viviendas vacantes, que se rige por un régimen distinto con sus propias condiciones de exención.
La discrepancia entre un expediente aceptado y uno rechazado rara vez radica en el fondo del problema. La mayoría de las viviendas afectadas son realmente inhabitables. Lo que marca la diferencia es la rigurosidad documental: pruebas fechadas, coherentes entre sí y que cubren precisamente el período de vacancia declarado.