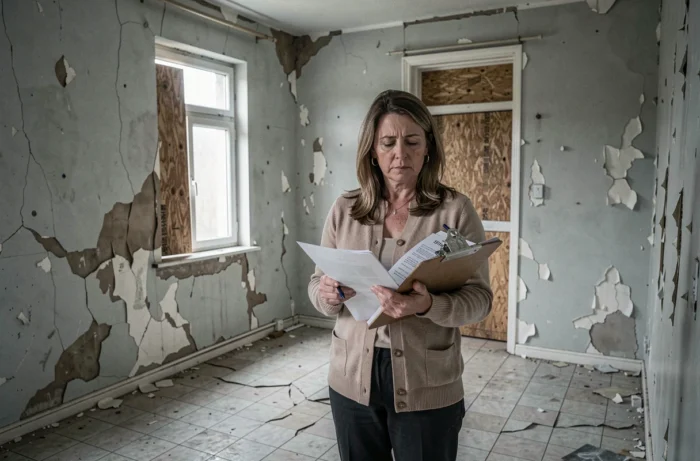
De onroerende voorheffing blijft verschuldigd, zelfs wanneer een woning leegstaat, tenzij de eigenaar kan aantonen dat het pand objectief onbewoonbaar is. De belastingdienst maakt onderscheid tussen vrijwillige leegstand en gedwongen leegstand, en dit onderscheid bepaalt de toegang tot de vrijstelling voorzien in artikel 1389 van de Algemene wet inzake belastingen. Het meten van de kloof tussen wat de belastingen eisen als bewijs en wat eigenaren gewoonlijk aanleveren, helpt te begrijpen waarom zoveel aanvragen worden afgewezen.
Online aangifte op impots.gouv.fr: een nog onderbenutte digitale sporen
Sinds 2023 moet elke eigenaar de bezettingssituatie van elk van zijn onroerend goed aangeven via de dienst “Beheer mijn onroerend goed” op impots.gouv.fr. Deze update is elk jaar verplicht vóór 30 juni in geval van wijziging (overgang naar leegstaand pand, schade, enz.).
Een onnauwkeurige of ontbrekende aangifte leidt tot een boete van 150 euro per goed. Wat veel eigenaren niet weten, is dat deze verplichting een gedateerd digitaal spoor creëert. Het expliciet vermelden van “leegstaand lokaal” in de online ruimte vormt een aanvullend bewijs bij een aanvraag voor vrijstelling van onroerende voorheffing of een betwisting van TLV/THLV.
Om de onbewoonbaarheid van een huis te rechtvaardigen, is deze aangifte op zich niet voldoende, maar het legt een gedateerde administratieve basis die de administratie kan vergelijken met de andere stukken van het dossier.
Voorwaarden voor vrijstelling van onroerende voorheffing: vergelijkende tabel van criteria
Artikel 1389 van de CGI stelt drie cumulatieve voorwaarden. De onderstaande tabel vergelijkt deze wettelijke vereisten met veelvoorkomende fouten in de aanvragen van eigenaren.
| Wettelijk criterium | Wat de administratie verwacht | Veelvoorkomende fout van de eigenaar |
|---|---|---|
| Leegstand onafhankelijk van de wil van de belastingplichtige | Bewijs van een ondervonden gebeurtenis (schade, gevaarlijkheidsbesluit, structurele achteruitgang) | De afwezigheid van een huurder inroepen zonder de materiële onmogelijkheid van bewoning aan te tonen |
| Minimale duur van drie opeenvolgende maanden | Gedateerde documenten die de periode dekken (constateringen, facturen, verzekeringsbrieven) | Foto’s aanleveren zonder datum of bruikbare tijdscontext |
| Leegstand die het gehele goed of een deel dat afzonderlijk verhuurbaar is, betreft | Precieze beschrijving van de betrokken kamers of zones | Een vrijstelling aanvragen voor een gedeeltelijk bezet pand zonder de functionele scheiding te rechtvaardigen |
De kloof tussen de tweede en derde kolom verklaart de meeste afwijzingen. De eigenaar redeneert in termen van persoonlijke situatie, de administratie in termen van objectief documentair bewijs.
Ontvankelijke bewijzen voor onbewoonbaarheid: wat een dossier doet kantelen
Het sterkste dossier combineert verschillende soorten documenten die elkaar onderbouwen. Een enkel, geïsoleerd element overtuigt zelden het belastingcentrum.
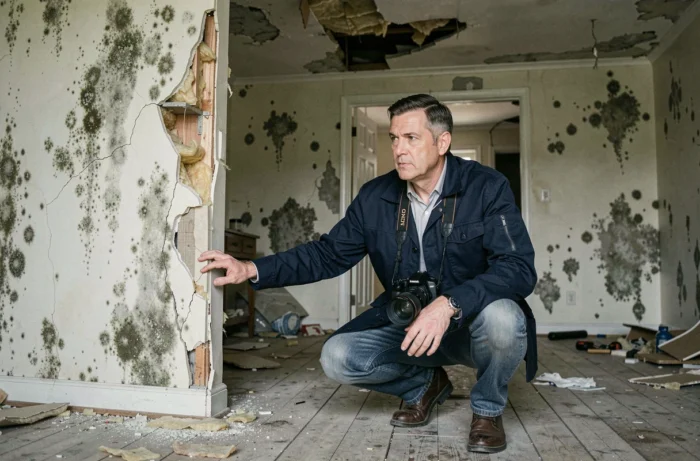
- Een rapport van een gerechtsdeurwaarder (gerechtsdeurwaarder) die de staat van het goed beschrijft met gedateerde foto’s. Dit document heeft een hogere bewijswaarde dan persoonlijke foto’s omdat het is opgesteld door een ambtenaar.
- Een deskundigenrapport (gerechtelijke expert, bouwexpert) of een technische diagnose die aantoont dat de woning niet voldoet aan de criteria van fatsoen of veiligheid, bijvoorbeeld in geval van gebrek aan verwarming, gevaarlijke elektrische installatie of aangetaste dragende structuur.
- Gedateerde en gedetailleerde offertes of facturen voor herstelwerkzaamheden, die aantonen dat de rehabilitatie zware ingrepen vereist die niet verenigbaar zijn met onmiddellijke bewoning.
- Een gemeentelijk besluit van gevaar of ongeschiktheid, dat het sterkste bewijs vormt omdat het afkomstig is van een openbare autoriteit en de bewoning van het goed formeel verbiedt.
- Verzekeringsbrieven of proces-verbaal in geval van schade (brand, grote waterschade, natuurramp), die zowel de oorzaak als de chronologie van de onbewoonbaarheid vaststellen.
De combinatie van een rapport van een gerechtsdeurwaarder en een offerte voor zware werkzaamheden vormt de minimale geloofwaardige basis voor een eigenaar zonder gevaarlijkheidsbesluit.
Documentaire valkuilen om te vermijden
Eenvoudige verklaringen op erewoord van de eigenaar hebben geen bewijswaarde voor de administratie. Evenzo worden foto’s die met een telefoon zijn genomen zonder bruikbare metadata regelmatig afgewezen.
Een dossier dat documenten over verschillende periodes mengt zonder duidelijke chronologie verzwakt de aanvraag. Elk stuk moet precies de periode van de ingeroepen leegstand dekken, met coherente data.
Klacht indienen bij het belastingcentrum: termijnen en procedure
De klacht moet worden gericht aan het belastingcentrum waartoe het onroerend goed behoort. De maximale termijn loopt tot 31 december van het jaar volgend op het jaar waarin de leegstand drie maanden bereikt. Na deze termijn is de aanvraag niet-ontvankelijk, zelfs met een sterk dossier.
De klacht neemt de vorm aan van een gemotiveerde brief, vergezeld van alle bewijsstukken. Het expliciet vermelden van artikel 1389 van de CGI in de brief leidt onmiddellijk de behandeling naar het juiste juridische kader.
In geval van afwijzing heeft de eigenaar recht op beroep bij de administratieve rechtbank. De rechtspraak toont aan dat rechters systematisch controleren of de leegstand daadwerkelijk onvrijwillig is en of de bewijzen de minimale duur van drie maanden dekken.
Bijzondere gevallen van verklaarde schade
Wanneer een brand of natuurramp een woning onbewoonbaar maakt, heeft de belastingdienst al het principe van automatische vrijstellingen in bepaalde gelokaliseerde situaties erkend. Daarentegen moet de benadeelde eigenaar, buiten deze uitzonderlijke regelingen, zijn klachtdossier volgens de standaardprocedure samenstellen, zelfs als de oorzaak van de onbewoonbaarheid voor de hand ligt.
De vrijstelling betreft de effectieve periode van onbewoonbaarheid, berekend naar rato van het aantal betrokken maanden. Het dekt alleen de onroerende voorheffing, niet de belasting op leegstaande woningen, die onder een ander regime valt met zijn eigen vrijstellingsvoorwaarden.
De kloof tussen een geaccepteerd dossier en een afgewezen dossier ligt zelden aan de kern van het probleem. De meeste betrokken woningen zijn daadwerkelijk onbewoonbaar. Wat het verschil maakt, is de documentair striktheid: gedateerde, coherente bewijzen die precies de aangegeven leegstandperiode dekken.