La tassa fondiaria rimane dovuta anche quando un’abitazione è vuota, a meno che il proprietario non dimostri che l’immobile è oggettivamente inabitabile. L’amministrazione fiscale distingue tra vacanza volontaria e vacanza subita, e questa distinzione determina l’accesso all’esenzione prevista dall’articolo 1389 del Codice generale delle imposte. Misurare il divario tra ciò che le imposte richiedono come prove e ciò che i proprietari forniscono abitualmente permette di comprendere perché tante richieste falliscono.
Dichiarazione online su impots.gouv.fr: una traccia digitale ancora sottoutilizzata
Dal 2023, ogni proprietario deve dichiarare la situazione di occupazione di ciascuno dei suoi beni tramite il servizio “Gestisci i miei beni immobili” su impots.gouv.fr. Questo aggiornamento è obbligatorio ogni anno entro il 30 giugno in caso di cambiamento (passaggio a abitazione vacante, sinistro, ecc.).
Una dichiarazione inaccurata o assente espone a una multa di 150 euro per bene. Ciò che molti proprietari ignorano è che questo obbligo crea una traccia digitale timbrata. Menzionare esplicitamente “locale vuoto” nello spazio online costituisce un elemento di prova complementare durante una richiesta di esenzione dalla tassa fondiaria o di contestazione di TLV/THLV.
Per giustificare l’inabitabilità di una casa, questa dichiarazione non è sufficiente da sola, ma pone una base amministrativa datata che l’amministrazione può incrociare con gli altri documenti del fascicolo.
Condizioni per l’esenzione dalla tassa fondiaria: tabella comparativa dei criteri
L’articolo 1389 del CGI fissa tre condizioni cumulative. La tabella sottostante confronta questi requisiti legali con gli errori frequenti nelle richieste dei proprietari.
| Criterio legale | Ciò che l’amministrazione si aspetta | Errore frequente del proprietario |
|---|---|---|
| Vacanza indipendente dalla volontà del contribuente | Prova di un evento subito (sinistro, ordinanza di pericolo, degrado strutturale) | Invocare l’assenza di inquilino senza dimostrare l’impossibilità materiale di occupazione |
| Durata minima di tre mesi consecutivi | Documenti datati che coprono il periodo (constatazioni, fatture, corrispondenza assicurativa) | Fornire foto senza data o contesto temporale utilizzabile |
| Vacanza che colpisce l’intero bene o una parte suscettibile di locazione separata | Descrizione precisa delle stanze o aree interessate | Richiedere un’esenzione per un’abitazione parzialmente occupata senza giustificare la separazione funzionale |
Il divario tra la seconda e la terza colonna spiega la maggior parte dei rifiuti. Il proprietario ragiona in termini di situazione personale, l’amministrazione in termini di prova documentale oggettiva.
Prove ammissibili per inabitabilità: ciò che fa pendere un fascicolo
Il fascicolo più solido combina diversi tipi di documenti che si corroborano a vicenda. Un solo elemento isolato raramente è sufficiente a convincere il centro delle finanze pubbliche.
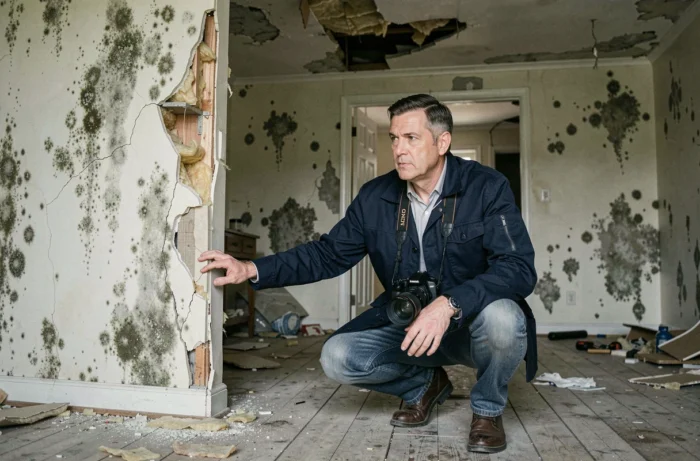
- Un verbale di un ufficiale giudiziario (commissario di giustizia) che descrive lo stato del bene con fotografie datate. Questo documento ha un valore probatorio superiore alle foto personali perché è redatto da un ufficiale ministeriale.
- Una relazione di esperto (esperto giudiziario, esperto in edilizia) o una diagnosi tecnica che stabilisce che l’abitazione non soddisfa i criteri di decenza o sicurezza, ad esempio in caso di difetto di riscaldamento, impianto elettrico pericoloso o struttura portante compromessa.
- Preventivi o fatture di lavori di ripristino, datati e dettagliati, che mostrano che la riabilitazione richiede interventi pesanti incompatibili con un’occupazione immediata.
- Un’ordinanza municipale di pericolo o di insalubrità, che costituisce la prova più forte poiché proviene da un’autorità pubblica e vieta formalmente l’occupazione del bene.
- Corrispondenza assicurativa o verbali in caso di sinistro (incendio, grave danno da acqua, catastrofe naturale), che stabiliscono sia la causa che la cronologia dell’inabitabilità.
La combinazione di un verbale di un ufficiale giudiziario e di un preventivo di lavori pesanti forma la base minima credibile per un proprietario che non dispone di un’ordinanza di pericolo.
Trappole documentali da evitare
Le semplici attestazioni suonore del proprietario non hanno alcun valore probatorio per l’amministrazione. Allo stesso modo, foto scattate con il telefono senza metadati utilizzabili vengono regolarmente scartate.
Un fascicolo che mescola documenti riguardanti periodi diversi senza una chiara cronologia indebolisce la richiesta. Ogni documento deve coprire esattamente il periodo di vacanza invocato, con date coerenti tra loro.
Richiesta presso il centro delle finanze pubbliche: scadenze e procedura
La richiesta deve essere indirizzata al centro delle finanze pubbliche cui fa capo la proprietà. Il termine massimo scade il 31 dicembre dell’anno successivo a quello in cui la vacanza raggiunge i tre mesi. Trascorso questo termine, la richiesta è inammissibile, anche con un fascicolo solido.
La richiesta prende la forma di una lettera motivata, accompagnata da tutti i documenti giustificativi. Menzionare esplicitamente l’articolo 1389 del CGI nella lettera orienta immediatamente il trattamento verso il giusto quadro giuridico.
In caso di rifiuto, il proprietario ha diritto a un ricorso presso il tribunale amministrativo. La giurisprudenza mostra che i giudici verificano sistematicamente se la vacanza è realmente involontaria e se le prove coprono bene la durata minima di tre mesi.
Caso particolare dei sinistri dichiarati
Quando un incendio o una catastrofe naturale rende un’abitazione inabitabile, l’amministrazione fiscale ha già ammesso il principio di esenzioni automatiche in alcune situazioni localizzate. Tuttavia, al di fuori di questi dispositivi eccezionali, il proprietario danneggiato deve costituire il proprio fascicolo di richiesta secondo la procedura standard, anche se la causa dell’inabitabilità sembra evidente.
L’esenzione si applica al periodo effettivo di inabitabilità, calcolato proporzionalmente al numero di mesi interessati. Copre solo la tassa fondiaria, non la tassa sugli alloggi vacanti, che rientra in un regime distinto con le proprie condizioni di esenzione.
Il divario tra un fascicolo accettato e un fascicolo rifiutato raramente riguarda il merito del problema. La maggior parte delle abitazioni interessate sono realmente inabitabili. Ciò che fa la differenza è la rigore documentale: prove datate, coerenti tra loro e che coprono precisamente il periodo di vacanza dichiarato.