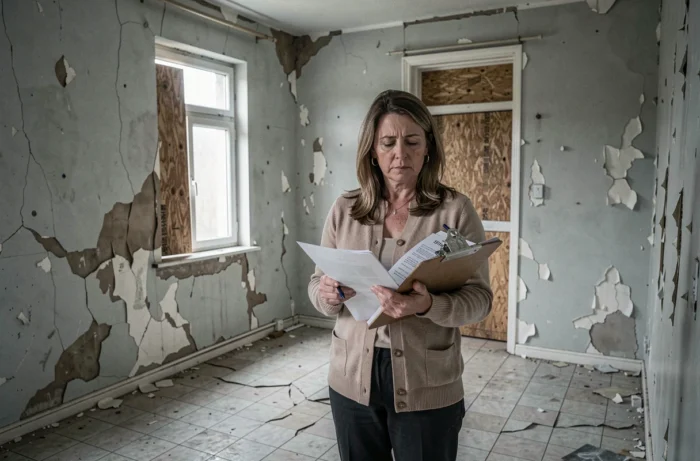
Die Grundsteuer bleibt auch dann fällig, wenn eine Wohnung leer steht, es sei denn, der Eigentümer kann nachweisen, dass die Immobilie objektiv unbewohnbar ist. Die Finanzbehörde unterscheidet zwischen freiwilliger Leerstand und unfreiwilligem Leerstand, und diese Unterscheidung bestimmt den Zugang zur Steuererleichterung gemäß Artikel 1389 des allgemeinen Steuergesetzes. Das Messen der Diskrepanz zwischen dem, was die Steuerbehörden als Nachweise verlangen, und dem, was Eigentümer üblicherweise vorlegen, hilft zu verstehen, warum so viele Anträge scheitern.
Online-Erklärung auf impots.gouv.fr: eine noch ungenutzte digitale Spur
Seit 2023 muss jeder Eigentümer die Besetzungsituation seiner Immobilien über den Dienst “Meine Immobilien verwalten” auf impots.gouv.fr melden. Dieses Update ist jedes Jahr vor dem 30. Juni bei Änderungen (Wechsel zu leerstehenden Wohnungen, Schadensfällen usw.) verpflichtend.
Eine ungenaue oder fehlende Erklärung kann zu einer Strafe von 150 Euro pro Immobilie führen. Was viele Eigentümer nicht wissen, ist, dass diese Verpflichtung eine datierte digitale Spur schafft. Die explizite Erwähnung von “leerem Raum” im Online-Bereich stellt ein zusätzliches Beweismittel bei einem Antrag auf Steuererleichterung oder einem Einspruch gegen TLV/THLV dar.
Um die Unbewohnbarkeit eines Hauses zu rechtfertigen, reicht diese Erklärung allein nicht aus, aber sie bildet eine datierte administrative Grundlage, die die Behörde mit den anderen Unterlagen im Dossier abgleichen kann.
Bedingungen für die Steuererleichterung: Vergleichstabelle der Kriterien
Artikel 1389 des CGI legt drei kumulative Bedingungen fest. Die folgende Tabelle stellt diese gesetzlichen Anforderungen den häufigen Fehlern in den Anträgen von Eigentümern gegenüber.
| Rechtliches Kriterium | Was die Verwaltung erwartet | Häufiger Fehler des Eigentümers |
|---|---|---|
| Leerstand unabhängig vom Willen des Steuerpflichtigen | Nachweis eines erlittenen Ereignisses (Schaden, Gefahrenverfügung, strukturelle Verschlechterung) | Das Fehlen eines Mieters anführen, ohne die materielle Unmöglichkeit der Nutzung nachzuweisen |
| Mindestens drei aufeinanderfolgende Monate | Datierte Dokumente, die den Zeitraum abdecken (Feststellungen, Rechnungen, Versicherungsschreiben) | Fotos ohne Datum oder verwertbaren zeitlichen Kontext vorlegen |
| Leerstand, der die gesamte Immobilie oder einen separaten vermietbaren Teil betrifft | Präzise Beschreibung der betroffenen Räume oder Bereiche | Eine Steuererleichterung für eine teilweise belegte Wohnung beantragen, ohne die funktionale Trennung zu rechtfertigen |
Die Diskrepanz zwischen der zweiten und der dritten Spalte erklärt die Mehrheit der Ablehnungen. Der Eigentümer denkt in persönlichen Situationen, die Verwaltung in Bezug auf objektive Dokumentationsnachweise.
Zulässige Nachweise für Unbewohnbarkeit: Was einen Fall kippen kann
Das stärkste Dossier kombiniert mehrere Arten von Dokumenten, die sich gegenseitig stützen. Ein einzelnes isoliertes Element reicht selten aus, um das Finanzamt zu überzeugen.
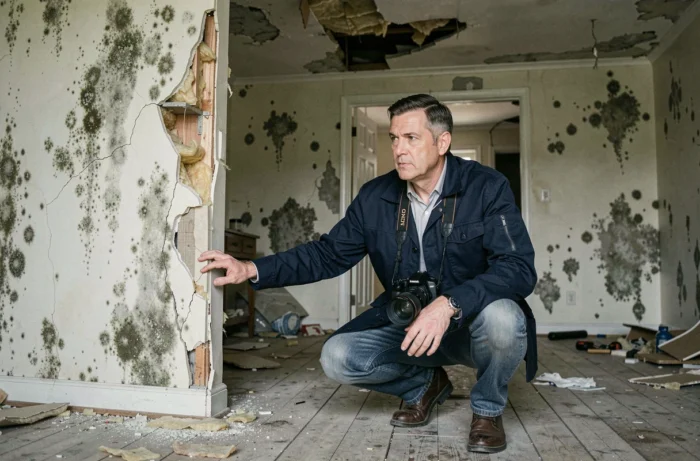
- Ein Protokoll eines Gerichtsvollziehers (Justizbeamter), das den Zustand der Immobilie mit datierten Fotografien beschreibt. Dieses Dokument hat einen höheren Beweiswert als persönliche Fotos, da es von einem amtlichen Beamten erstellt wird.
- Ein Gutachten eines Sachverständigen (Gerichtsgutachter, Bauexperte) oder ein technisches Gutachten, das bescheinigt, dass die Wohnung die Kriterien für Anstand oder Sicherheit nicht erfüllt, beispielsweise bei Heizungsdefekten, gefährlichen elektrischen Installationen oder gefährdeten tragenden Strukturen.
- Datierte und detaillierte Kostenvoranschläge oder Rechnungen für Sanierungsarbeiten, die zeigen, dass die Wiederherstellung umfangreiche Eingriffe erfordert, die mit einer sofortigen Nutzung unvereinbar sind.
- Eine kommunale Gefahren- oder Ungezieferverfügung, die den stärksten Nachweis darstellt, da sie von einer öffentlichen Behörde stammt und die Nutzung der Immobilie ausdrücklich verbietet.
- Versicherungsschreiben oder Protokolle im Schadensfall (Brand, erheblicher Wasserschaden, Naturkatastrophe), die sowohl die Ursache als auch die Chronologie der Unbewohnbarkeit festlegen.
Die Kombination eines Protokolls eines Gerichtsvollziehers und eines Kostenvoranschlags für umfangreiche Arbeiten bildet die minimal glaubwürdige Grundlage für einen Eigentümer, der keine Gefahrenverfügung hat.
Dokumentationsfallen, die zu vermeiden sind
Einfachen Ehrenwortbescheinigungen des Eigentümers kommt für die Verwaltung kein Beweiswert zu. Ebenso werden regelmäßig Fotos, die mit dem Telefon ohne verwertbare Metadaten aufgenommen wurden, ausgeschlossen.
Ein Dossier, das Dokumente aus unterschiedlichen Zeiträumen ohne klare Chronologie mischt, schwächt den Antrag. Jedes Dokument muss genau den angegebenen Leerstandszeitraum abdecken, mit konsistenten Daten untereinander.
Beschwerde beim Finanzamt: Fristen und Verfahren
Die Beschwerde muss an das Finanzamt gerichtet werden, dem die Immobilie unterliegt. Die maximale Frist läuft bis zum 31. Dezember des Jahres, das auf das Jahr folgt, in dem der Leerstand drei Monate erreicht. Nach Ablauf dieser Frist ist der Antrag unzulässig, selbst bei einem soliden Dossier.
Die Beschwerde erfolgt in Form eines begründeten Schreibens, das alle Nachweise enthält. Die explizite Erwähnung von Artikel 1389 des CGI im Schreiben lenkt die Bearbeitung sofort auf den richtigen rechtlichen Rahmen.
Im Falle einer Ablehnung hat der Eigentümer die Möglichkeit, vor dem Verwaltungsgericht Berufung einzulegen. Die Rechtsprechung zeigt, dass die Richter systematisch überprüfen, ob der Leerstand tatsächlich unfreiwillig ist und ob die Beweise die Mindestdauer von drei Monaten abdecken.
Besonderer Fall von gemeldeten Schadensfällen
Wenn ein Brand oder eine Naturkatastrophe eine Wohnung unbewohnbar macht, hat die Finanzbehörde bereits in bestimmten lokalisierten Situationen den Grundsatz automatischer Steuererleichterungen anerkannt. Außerhalb dieser außergewöhnlichen Regelungen muss der geschädigte Eigentümer jedoch sein Beschwerdedossier gemäß dem Standardverfahren erstellen, auch wenn die Ursache der Unbewohnbarkeit offensichtlich erscheint.
Die Steuererleichterung bezieht sich auf den tatsächlichen Zeitraum der Unbewohnbarkeit, der proportional zur Anzahl der betroffenen Monate berechnet wird. Sie deckt nur die Grundsteuer ab, nicht die Steuer auf leerstehende Wohnungen, die einem separaten Regime mit eigenen Befreiungsbedingungen unterliegt.
Die Diskrepanz zwischen einem akzeptierten Dossier und einem abgelehnten Dossier liegt selten im Kern des Problems. Die meisten betroffenen Wohnungen sind tatsächlich unbewohnbar. Der Unterschied liegt in der Dokumentationsgenauigkeit: datierte, konsistente Beweise, die genau den angegebenen Leerstandszeitraum abdecken.