A taxa predial continua a ser devida mesmo quando um imóvel está vazio, a menos que o proprietário comprove que o bem é objetivamente inabitável. A administração fiscal distingue a vacância voluntária da vacância involuntária, e essa distinção determina o acesso à isenção prevista pelo artigo 1389 do Código Geral dos Impostos. Medir a diferença entre o que os impostos exigem como provas e o que os proprietários normalmente fornecem permite entender por que tantas solicitações falham.
Declaração online em impots.gouv.fr: um registro digital ainda subutilizado
Desde 2023, todo proprietário deve declarar a situação de ocupação de cada um de seus bens através do serviço “Gerenciar meus bens imobiliários” em impots.gouv.fr. Esta atualização é obrigatória todos os anos antes de 30 de junho em caso de mudança (transição para imóvel vago, sinistro, etc.).
Uma declaração imprecisa ou ausente expõe a uma multa de 150 euros por bem. O que muitos proprietários ignoram é que essa obrigação cria um registro digital datado. Mencionar explicitamente “local vago” no espaço online constitui um elemento de prova complementar durante uma solicitação de isenção de taxa predial ou de contestação de TLV/THLV.
Para justificar a inabitabilidade de uma casa, essa declaração não é suficiente por si só, mas estabelece uma base administrativa datada que a administração pode cruzar com os outros documentos do processo.
Condições para a isenção de taxa predial: tabela comparativa dos critérios
O artigo 1389 do CGI estabelece três condições cumulativas. A tabela abaixo opõe essas exigências legais aos erros frequentes nas solicitações dos proprietários.
| Critério legal | O que a administração espera | Erro frequente do proprietário |
|---|---|---|
| Vacância independente da vontade do contribuinte | Prova de um evento sofrido (sinistro, decreto de perigo, degradação estrutural) | Invocar a ausência de inquilino sem demonstrar a impossibilidade material de ocupação |
| Duração mínima de três meses consecutivos | Documentos datados cobrindo o período (constatações, faturas, correspondências de seguro) | Fornecer fotos sem data ou contexto temporal utilizável |
| Vacância afetando a totalidade do bem ou uma parte suscetível de locação separada | Descrição precisa dos cômodos ou áreas afetadas | Solicitar uma isenção para um imóvel parcialmente ocupado sem justificar a separação funcional |
A diferença entre a segunda e a terceira coluna explica a maioria das rejeições. O proprietário raciocina em termos de situação pessoal, enquanto a administração em termos de prova documental objetiva.
Provas admissíveis para inabitabilidade: o que faz a diferença em um dossiê
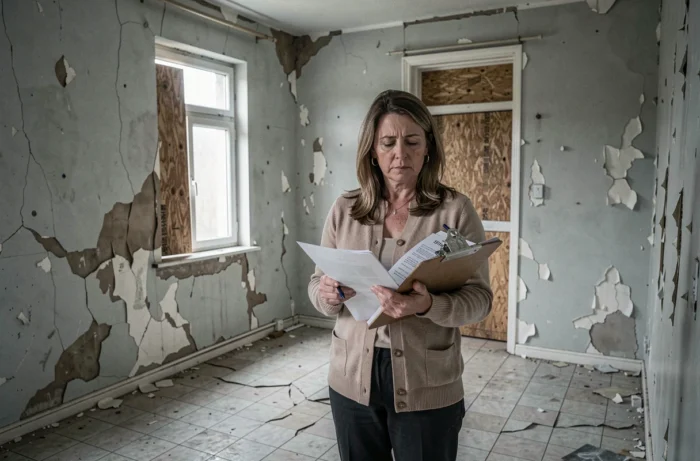
O dossiê mais sólido combina vários tipos de documentos que se corroboram mutuamente. Um único elemento isolado raramente é suficiente para convencer o centro das finanças públicas.
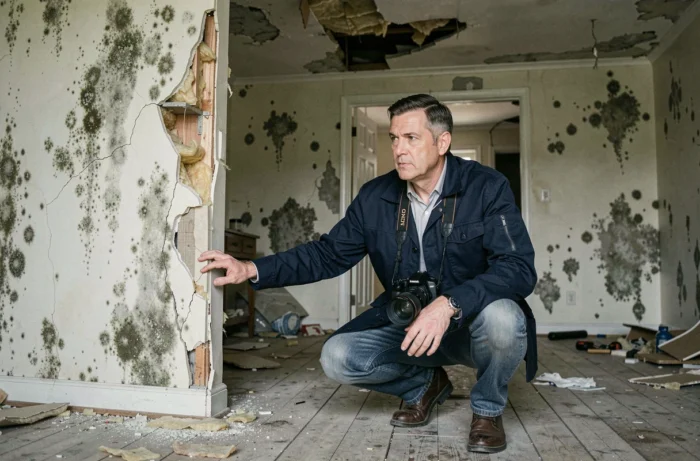
- Uma constatação de oficial de justiça descrevendo o estado do bem com fotografias datadas. Este documento tem um valor probatório superior às fotos pessoais, pois é redigido por um oficial ministerial.
- Um relatório de especialista (perito judicial, especialista em construção) ou um diagnóstico técnico estabelecendo que o imóvel não atende aos critérios de decência ou segurança, por exemplo, em caso de defeito de aquecimento, instalação elétrica perigosa ou estrutura portante comprometida.
- Orçamentos ou faturas de obras de recuperação, datados e detalhados, mostrando que a reabilitação requer intervenções pesadas incompatíveis com uma ocupação imediata.
- Um decreto municipal de perigo ou insalubridade, que constitui a prova mais forte, pois emana de uma autoridade pública e proíbe formalmente a ocupação do bem.
- Correspondências de seguro ou atas em caso de sinistro (incêndio, grande dano por água, catástrofe natural), que estabelecem tanto a causa quanto a cronologia da inabitabilidade.
A combinação de uma constatação de oficial de justiça e um orçamento de obras pesadas forma a base mínima credível para um proprietário que não possui um decreto de perigo.
Armadilhas documentais a evitar
As simples declarações de honra do proprietário não têm valor probatório para a administração. Da mesma forma, fotos tiradas com telefone sem metadados utilizáveis são frequentemente descartadas.
Um dossiê que mistura documentos referentes a períodos diferentes sem uma cronologia clara enfraquece a solicitação. Cada peça deve cobrir exatamente o período de vacância invocado, com datas coerentes entre si.
Reclamação junto ao centro das finanças públicas: prazos e procedimento
A reclamação deve ser endereçada ao centro das finanças públicas ao qual pertence a propriedade. O prazo máximo vai até 31 de dezembro do ano seguinte ao em que a vacância atinge três meses. Após esse prazo, a solicitação é irrecorrível, mesmo com um dossiê sólido.
A reclamação assume a forma de uma carta fundamentada, acompanhada de todos os documentos comprobatórios. Mencionar explicitamente o artigo 1389 do CGI na carta orienta imediatamente o tratamento para o correto enquadramento jurídico.
Em caso de rejeição, o proprietário tem um recurso junto ao tribunal administrativo. A jurisprudência mostra que os juízes verificam sistematicamente se a vacância é realmente involuntária e se as provas cobrem bem a duração mínima de três meses.
Caso particular de sinistros declarados
Quando um incêndio ou uma catástrofe natural torna um imóvel inabitável, a administração fiscal já admitiu o princípio de isenções automáticas em certas situações localizadas. Por outro lado, fora desses dispositivos excepcionais, o proprietário sinistrado deve compor seu dossiê de reclamação segundo o procedimento padrão, mesmo que a causa da inabitabilidade pareça óbvia.
A isenção abrange o período efetivo de inabitabilidade, calculada proporcionalmente ao número de meses envolvidos. Ela cobre apenas a taxa predial, não a taxa sobre imóveis vagos, que está sujeita a um regime distinto com suas próprias condições de isenção.
A diferença entre um dossiê aceito e um dossiê rejeitado raramente se deve ao fundo do problema. A maioria dos imóveis afetados é realmente inabitável. O que faz a diferença é a rigorosidade documental: provas datadas, coerentes entre si e cobrindo precisamente o período de vacância declarado.